Blog

  • Stavební spoření

    Stavební spoření


    VÝHODY STAVEBNÍHO SPOŘENÍ

    Mezi jednu z největších výhod stavebního spoření patří bezesporu státní podpora. Ta je ovšem podmíněna stanovenou částkou, která musí během daného roku přistát na účtu. Je už na vás, zda si částku rozdělíte do měsíčních plateb, zda ji pošlete na etapy nebo jednou za rok.

    Výše státní podporypak činí 10% z vložené částky, do maximální výše 2.000 Kč. To je tedy bonus, který můžete každý rok získat. Následně také získáte dle výše úrokové sazby stavební spořitelny další bonus v podobě připsaných úroků.
    Ze stavebního spoření si také můžete vzít výhodný úvěr na bydlení a zajištění bytových potřeb.

    NEVÝHODY STAVEBNÍHO SPOŘENÍ

    Stavební spoření má ovšem také svoje nevýhody, které možná někoho od jeho založení odradí. Na počátku ve většině případů musíte zaplatit poplatek za uzavření smlouvy. Další nevýhodou je také to, že platíte poplatky za vedení účtu. Na své naspořené peníze také nesmíte po dobu šesti let sáhnout. V případě předčasného ukončení smlouvy totiž přijdete nejen o státní podporu, ale také budete muset uhradit poplatek.

    Využijte přehledné internetové srovnávače

    Nevíte, pro jakou stavební spořitelnu se rozhodnout? Využijte internetové srovnávače, a na jednom místě budete mít přehled jednotlivých produktů, poplatků, úroků a dalších parametrů na základě kterých se budete moci snáze rozhodnout.

    Různé akce

    Během celého roku pak stavební spořitelny nabízí různé zajímavé akce na své produkty. Můžete tak například využít různé bonusy v podobě založení spoření zdarma či připsané částky jako dárek.

    Pokud chcete alespoň trochu rozmnožit své peníze a nebudete svoje úspory potřebovat v následujících šesti letech, pak je pro vás stavební spoření skvělou volbou.

  • Stavební spoření

    Stavební spoření


    VÝHODY STAVEBNÍHO SPOŘENÍ

    Mezi jednu z největších výhod stavebního spoření patří bezesporu státní podpora. Ta je ovšem podmíněna stanovenou částkou, která musí během daného roku přistát na účtu. Je už na vás, zda si částku rozdělíte do měsíčních plateb, zda ji pošlete na etapy nebo jednou za rok.

    Výše státní podporypak činí 10% z vložené částky, do maximální výše 2.000 Kč. To je tedy bonus, který můžete každý rok získat. Následně také získáte dle výše úrokové sazby stavební spořitelny další bonus v podobě připsaných úroků.
    Ze stavebního spoření si také můžete vzít výhodný úvěr na bydlení a zajištění bytových potřeb.

    NEVÝHODY STAVEBNÍHO SPOŘENÍ

    Stavební spoření má ovšem také svoje nevýhody, které možná někoho od jeho založení odradí. Na počátku ve většině případů musíte zaplatit poplatek za uzavření smlouvy. Další nevýhodou je také to, že platíte poplatky za vedení účtu. Na své naspořené peníze také nesmíte po dobu šesti let sáhnout. V případě předčasného ukončení smlouvy totiž přijdete nejen o státní podporu, ale také budete muset uhradit poplatek.

    Využijte přehledné internetové srovnávače

    Nevíte, pro jakou stavební spořitelnu se rozhodnout? Využijte internetové srovnávače, a na jednom místě budete mít přehled jednotlivých produktů, poplatků, úroků a dalších parametrů na základě kterých se budete moci snáze rozhodnout.

    Různé akce

    Během celého roku pak stavební spořitelny nabízí různé zajímavé akce na své produkty. Můžete tak například využít různé bonusy v podobě založení spoření zdarma či připsané částky jako dárek.

    Pokud chcete alespoň trochu rozmnožit své peníze a nebudete svoje úspory potřebovat v následujících šesti letech, pak je pro vás stavební spoření skvělou volbou.
  • Stavební spoření

    Stavební spoření


    VÝHODY STAVEBNÍHO SPOŘENÍ

    Mezi jednu z největších výhod stavebního spoření patří bezesporu státní podpora. Ta je ovšem podmíněna stanovenou částkou, která musí během daného roku přistát na účtu. Je už na vás, zda si částku rozdělíte do měsíčních plateb, zda ji pošlete na etapy nebo jednou za rok.

    Výše státní podporypak činí 10% z vložené částky, do maximální výše 2.000 Kč. To je tedy bonus, který můžete každý rok získat. Následně také získáte dle výše úrokové sazby stavební spořitelny další bonus v podobě připsaných úroků.
    Ze stavebního spoření si také můžete vzít výhodný úvěr na bydlení a zajištění bytových potřeb.

    NEVÝHODY STAVEBNÍHO SPOŘENÍ

    Stavební spoření má ovšem také svoje nevýhody, které možná někoho od jeho založení odradí. Na počátku ve většině případů musíte zaplatit poplatek za uzavření smlouvy. Další nevýhodou je také to, že platíte poplatky za vedení účtu. Na své naspořené peníze také nesmíte po dobu šesti let sáhnout. V případě předčasného ukončení smlouvy totiž přijdete nejen o státní podporu, ale také budete muset uhradit poplatek.

    Využijte přehledné internetové srovnávače

    Nevíte, pro jakou stavební spořitelnu se rozhodnout? Využijte internetové srovnávače, a na jednom místě budete mít přehled jednotlivých produktů, poplatků, úroků a dalších parametrů na základě kterých se budete moci snáze rozhodnout.

    Různé akce

    Během celého roku pak stavební spořitelny nabízí různé zajímavé akce na své produkty. Můžete tak například využít různé bonusy v podobě založení spoření zdarma či připsané částky jako dárek.

    Pokud chcete alespoň trochu rozmnožit své peníze a nebudete svoje úspory potřebovat v následujících šesti letech, pak je pro vás stavební spoření skvělou volbou.
  • Stavební spoření

    Stavební spoření


    VÝHODY STAVEBNÍHO SPOŘENÍ

    Mezi jednu z největších výhod stavebního spoření patří bezesporu státní podpora. Ta je ovšem podmíněna stanovenou částkou, která musí během daného roku přistát na účtu. Je už na vás, zda si částku rozdělíte do měsíčních plateb, zda ji pošlete na etapy nebo jednou za rok.

    Výše státní podporypak činí 10% z vložené částky, do maximální výše 2.000 Kč. To je tedy bonus, který můžete každý rok získat. Následně také získáte dle výše úrokové sazby stavební spořitelny další bonus v podobě připsaných úroků.
    Ze stavebního spoření si také můžete vzít výhodný úvěr na bydlení a zajištění bytových potřeb.

    NEVÝHODY STAVEBNÍHO SPOŘENÍ

    Stavební spoření má ovšem také svoje nevýhody, které možná někoho od jeho založení odradí. Na počátku ve většině případů musíte zaplatit poplatek za uzavření smlouvy. Další nevýhodou je také to, že platíte poplatky za vedení účtu. Na své naspořené peníze také nesmíte po dobu šesti let sáhnout. V případě předčasného ukončení smlouvy totiž přijdete nejen o státní podporu, ale také budete muset uhradit poplatek.

    Využijte přehledné internetové srovnávače

    Nevíte, pro jakou stavební spořitelnu se rozhodnout? Využijte internetové srovnávače, a na jednom místě budete mít přehled jednotlivých produktů, poplatků, úroků a dalších parametrů na základě kterých se budete moci snáze rozhodnout.

    Různé akce

    Během celého roku pak stavební spořitelny nabízí různé zajímavé akce na své produkty. Můžete tak například využít různé bonusy v podobě založení spoření zdarma či připsané částky jako dárek.

    Pokud chcete alespoň trochu rozmnožit své peníze a nebudete svoje úspory potřebovat v následujících šesti letech, pak je pro vás stavební spoření skvělou volbou.

  • Stavební spoření

    Stavební spoření


    VÝHODY STAVEBNÍHO SPOŘENÍ

    Mezi jednu z největších výhod stavebního spoření patří bezesporu státní podpora. Ta je ovšem podmíněna stanovenou částkou, která musí během daného roku přistát na účtu. Je už na vás, zda si částku rozdělíte do měsíčních plateb, zda ji pošlete na etapy nebo jednou za rok.

    Výše státní podporypak činí 10% z vložené částky, do maximální výše 2.000 Kč. To je tedy bonus, který můžete každý rok získat. Následně také získáte dle výše úrokové sazby stavební spořitelny další bonus v podobě připsaných úroků.
    Ze stavebního spoření si také můžete vzít výhodný úvěr na bydlení a zajištění bytových potřeb.

    NEVÝHODY STAVEBNÍHO SPOŘENÍ

    Stavební spoření má ovšem také svoje nevýhody, které možná někoho od jeho založení odradí. Na počátku ve většině případů musíte zaplatit poplatek za uzavření smlouvy. Další nevýhodou je také to, že platíte poplatky za vedení účtu. Na své naspořené peníze také nesmíte po dobu šesti let sáhnout. V případě předčasného ukončení smlouvy totiž přijdete nejen o státní podporu, ale také budete muset uhradit poplatek.

    Využijte přehledné internetové srovnávače

    Nevíte, pro jakou stavební spořitelnu se rozhodnout? Využijte internetové srovnávače, a na jednom místě budete mít přehled jednotlivých produktů, poplatků, úroků a dalších parametrů na základě kterých se budete moci snáze rozhodnout.

    Různé akce

    Během celého roku pak stavební spořitelny nabízí různé zajímavé akce na své produkty. Můžete tak například využít různé bonusy v podobě založení spoření zdarma či připsané částky jako dárek.

    Pokud chcete alespoň trochu rozmnožit své peníze a nebudete svoje úspory potřebovat v následujících šesti letech, pak je pro vás stavební spoření skvělou volbou.

  • Za chyby se platí, ačkoliv ne vždy

    Za chyby se platí, ačkoliv ne vždy


    S nástupem do zaměstnání vznikají různé povinnosti a také určitá zodpovědnost. Může být člověk sebe opatrnější, někdy se holt dařit nebude. Navíc chybovat je skutečně lidské a tak každému se může něco podařit, co si poté vyžádá nějakou náhradu. Pro takové případy se uzavírá Pojištění odpovědnosti zaměstnance, které se samozřejmě hodně cenově liší. Rozhodující bude nejen pracovní pozice, ale také s čím vlastně daný jedinec pracuje, V podstatě je to pojištění pro zaměstnance, kteří mohou svému zaměstnavateli způsobit jakoukoliv škodu na majetku, zdraví nebo i finanční újmu. Nerozlišuje se, zda poškození bylo způsobeno náhodně nedopatřením nebo snad i porušením pracovních povinností.

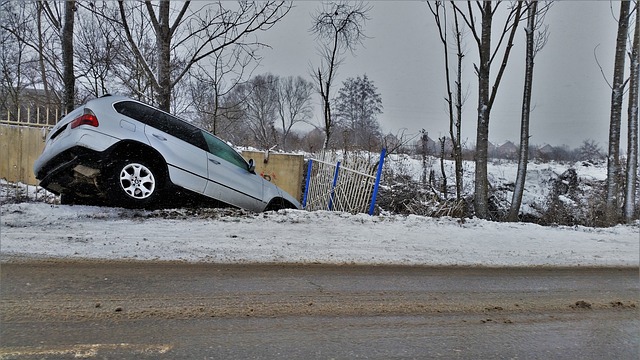
    sjetí auta do příkopu v zimě

    Co si pod takovým problémem vůbec představit?

     Možností, jak způsobit nějakou újmu je skutečně mnoho. Například půjčené služební auto se nabourá nebo se při tankování spletou pohonné hmoty, v kanceláři se polije kávou notebook nebo poškodí nějaký přístroj. Na staveništi zaměstnanec neoznačí nebezpečí a stane se úraz nějaké třetí osobě a příkladů je skutečně více. Nicméně zaměstnavatel je oprávněn žádat po zaměstnanci náhradu škody a to až do výše 4,5 násobku platu a to jen v případě skutečně neúmyslného zavinění. Pojistka na blbost je skvělá ochrana a tak se relativně může stát, že vzniklé škody pojišťovna uhradí v plné výši. To se skutečně za pár stovek ročně vyplatí.

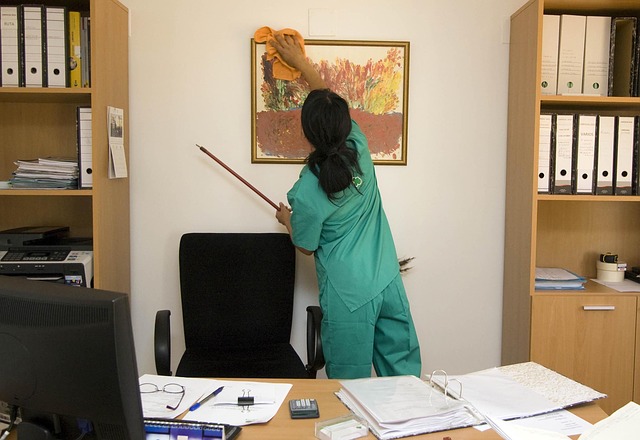
    úklid kanceláře

    Praktické pojištění

    Každá pojišťovna si stanoví své podmínky a je dobré si například vyhledat různé srovnání. Dále i jednotlivé pojistné smlouvy se řídí příslušnými podmínkami, které si stanoví konkrétní pojistitel. Důležité je, aby pojištění odpovídalo pracovní pozici zaměstnance. Přece jenom řidič záchranné služby bude potřebovat vyšší pojistné krytí, než například prodavačka, uklízečka nebo účetní. Toto praktické pojištění je skutečně velkým pomocníkem. Nepojištěným zaměstnancům mohou vzniknout velké komplikace a rozhodně to velmi ovlivní jejich finanční situaci.

  • Za chyby se platí, ačkoliv ne vždy

    Za chyby se platí, ačkoliv ne vždy


    S nástupem do zaměstnání vznikají různé povinnosti a také určitá zodpovědnost. Může být člověk sebe opatrnější, někdy se holt dařit nebude. Navíc chybovat je skutečně lidské a tak každému se může něco podařit, co si poté vyžádá nějakou náhradu. Pro takové případy se uzavírá Pojištění odpovědnosti zaměstnance, které se samozřejmě hodně cenově liší. Rozhodující bude nejen pracovní pozice, ale také s čím vlastně daný jedinec pracuje, V podstatě je to pojištění pro zaměstnance, kteří mohou svému zaměstnavateli způsobit jakoukoliv škodu na majetku, zdraví nebo i finanční újmu. Nerozlišuje se, zda poškození bylo způsobeno náhodně nedopatřením nebo snad i porušením pracovních povinností.

    sjetí auta do příkopu v zimě

    Co si pod takovým problémem vůbec představit?

     Možností, jak způsobit nějakou újmu je skutečně mnoho. Například půjčené služební auto se nabourá nebo se při tankování spletou pohonné hmoty, v kanceláři se polije kávou notebook nebo poškodí nějaký přístroj. Na staveništi zaměstnanec neoznačí nebezpečí a stane se úraz nějaké třetí osobě a příkladů je skutečně více. Nicméně zaměstnavatel je oprávněn žádat po zaměstnanci náhradu škody a to až do výše 4,5 násobku platu a to jen v případě skutečně neúmyslného zavinění. Pojistka na blbost je skvělá ochrana a tak se relativně může stát, že vzniklé škody pojišťovna uhradí v plné výši. To se skutečně za pár stovek ročně vyplatí.

    úklid kanceláře

    Praktické pojištění

    Každá pojišťovna si stanoví své podmínky a je dobré si například vyhledat různé srovnání. Dále i jednotlivé pojistné smlouvy se řídí příslušnými podmínkami, které si stanoví konkrétní pojistitel. Důležité je, aby pojištění odpovídalo pracovní pozici zaměstnance. Přece jenom řidič záchranné služby bude potřebovat vyšší pojistné krytí, než například prodavačka, uklízečka nebo účetní. Toto praktické pojištění je skutečně velkým pomocníkem. Nepojištěným zaměstnancům mohou vzniknout velké komplikace a rozhodně to velmi ovlivní jejich finanční situaci.

  • Za chyby se platí, ačkoliv ne vždy

    Za chyby se platí, ačkoliv ne vždy


    S nástupem do zaměstnání vznikají různé povinnosti a také určitá zodpovědnost. Může být člověk sebe opatrnější, někdy se holt dařit nebude. Navíc chybovat je skutečně lidské a tak každému se může něco podařit, co si poté vyžádá nějakou náhradu. Pro takové případy se uzavírá Pojištění odpovědnosti zaměstnance, které se samozřejmě hodně cenově liší. Rozhodující bude nejen pracovní pozice, ale také s čím vlastně daný jedinec pracuje, V podstatě je to pojištění pro zaměstnance, kteří mohou svému zaměstnavateli způsobit jakoukoliv škodu na majetku, zdraví nebo i finanční újmu. Nerozlišuje se, zda poškození bylo způsobeno náhodně nedopatřením nebo snad i porušením pracovních povinností.

    sjetí auta do příkopu v zimě

    Co si pod takovým problémem vůbec představit?

     Možností, jak způsobit nějakou újmu je skutečně mnoho. Například půjčené služební auto se nabourá nebo se při tankování spletou pohonné hmoty, v kanceláři se polije kávou notebook nebo poškodí nějaký přístroj. Na staveništi zaměstnanec neoznačí nebezpečí a stane se úraz nějaké třetí osobě a příkladů je skutečně více. Nicméně zaměstnavatel je oprávněn žádat po zaměstnanci náhradu škody a to až do výše 4,5 násobku platu a to jen v případě skutečně neúmyslného zavinění. Pojistka na blbost je skvělá ochrana a tak se relativně může stát, že vzniklé škody pojišťovna uhradí v plné výši. To se skutečně za pár stovek ročně vyplatí.

    úklid kanceláře

    Praktické pojištění

    Každá pojišťovna si stanoví své podmínky a je dobré si například vyhledat různé srovnání. Dále i jednotlivé pojistné smlouvy se řídí příslušnými podmínkami, které si stanoví konkrétní pojistitel. Důležité je, aby pojištění odpovídalo pracovní pozici zaměstnance. Přece jenom řidič záchranné služby bude potřebovat vyšší pojistné krytí, než například prodavačka, uklízečka nebo účetní. Toto praktické pojištění je skutečně velkým pomocníkem. Nepojištěným zaměstnancům mohou vzniknout velké komplikace a rozhodně to velmi ovlivní jejich finanční situaci.

  • Za chyby se platí, ačkoliv ne vždy

    Za chyby se platí, ačkoliv ne vždy


    S nástupem do zaměstnání vznikají různé povinnosti a také určitá zodpovědnost. Může být člověk sebe opatrnější, někdy se holt dařit nebude. Navíc chybovat je skutečně lidské a tak každému se může něco podařit, co si poté vyžádá nějakou náhradu. Pro takové případy se uzavírá Pojištění odpovědnosti zaměstnance, které se samozřejmě hodně cenově liší. Rozhodující bude nejen pracovní pozice, ale také s čím vlastně daný jedinec pracuje, V podstatě je to pojištění pro zaměstnance, kteří mohou svému zaměstnavateli způsobit jakoukoliv škodu na majetku, zdraví nebo i finanční újmu. Nerozlišuje se, zda poškození bylo způsobeno náhodně nedopatřením nebo snad i porušením pracovních povinností.

    sjetí auta do příkopu v zimě

    Co si pod takovým problémem vůbec představit?

     Možností, jak způsobit nějakou újmu je skutečně mnoho. Například půjčené služební auto se nabourá nebo se při tankování spletou pohonné hmoty, v kanceláři se polije kávou notebook nebo poškodí nějaký přístroj. Na staveništi zaměstnanec neoznačí nebezpečí a stane se úraz nějaké třetí osobě a příkladů je skutečně více. Nicméně zaměstnavatel je oprávněn žádat po zaměstnanci náhradu škody a to až do výše 4,5 násobku platu a to jen v případě skutečně neúmyslného zavinění. Pojistka na blbost je skvělá ochrana a tak se relativně může stát, že vzniklé škody pojišťovna uhradí v plné výši. To se skutečně za pár stovek ročně vyplatí.

    úklid kanceláře

    Praktické pojištění

    Každá pojišťovna si stanoví své podmínky a je dobré si například vyhledat různé srovnání. Dále i jednotlivé pojistné smlouvy se řídí příslušnými podmínkami, které si stanoví konkrétní pojistitel. Důležité je, aby pojištění odpovídalo pracovní pozici zaměstnance. Přece jenom řidič záchranné služby bude potřebovat vyšší pojistné krytí, než například prodavačka, uklízečka nebo účetní. Toto praktické pojištění je skutečně velkým pomocníkem. Nepojištěným zaměstnancům mohou vzniknout velké komplikace a rozhodně to velmi ovlivní jejich finanční situaci.

  • Za chyby se platí, ačkoliv ne vždy

    Za chyby se platí, ačkoliv ne vždy


    S nástupem do zaměstnání vznikají různé povinnosti a také určitá zodpovědnost. Může být člověk sebe opatrnější, někdy se holt dařit nebude. Navíc chybovat je skutečně lidské a tak každému se může něco podařit, co si poté vyžádá nějakou náhradu. Pro takové případy se uzavírá Pojištění odpovědnosti zaměstnance, které se samozřejmě hodně cenově liší. Rozhodující bude nejen pracovní pozice, ale také s čím vlastně daný jedinec pracuje, V podstatě je to pojištění pro zaměstnance, kteří mohou svému zaměstnavateli způsobit jakoukoliv škodu na majetku, zdraví nebo i finanční újmu. Nerozlišuje se, zda poškození bylo způsobeno náhodně nedopatřením nebo snad i porušením pracovních povinností.

    sjetí auta do příkopu v zimě

    Co si pod takovým problémem vůbec představit?

     Možností, jak způsobit nějakou újmu je skutečně mnoho. Například půjčené služební auto se nabourá nebo se při tankování spletou pohonné hmoty, v kanceláři se polije kávou notebook nebo poškodí nějaký přístroj. Na staveništi zaměstnanec neoznačí nebezpečí a stane se úraz nějaké třetí osobě a příkladů je skutečně více. Nicméně zaměstnavatel je oprávněn žádat po zaměstnanci náhradu škody a to až do výše 4,5 násobku platu a to jen v případě skutečně neúmyslného zavinění. Pojistka na blbost je skvělá ochrana a tak se relativně může stát, že vzniklé škody pojišťovna uhradí v plné výši. To se skutečně za pár stovek ročně vyplatí.

    úklid kanceláře

    Praktické pojištění

    Každá pojišťovna si stanoví své podmínky a je dobré si například vyhledat různé srovnání. Dále i jednotlivé pojistné smlouvy se řídí příslušnými podmínkami, které si stanoví konkrétní pojistitel. Důležité je, aby pojištění odpovídalo pracovní pozici zaměstnance. Přece jenom řidič záchranné služby bude potřebovat vyšší pojistné krytí, než například prodavačka, uklízečka nebo účetní. Toto praktické pojištění je skutečně velkým pomocníkem. Nepojištěným zaměstnancům mohou vzniknout velké komplikace a rozhodně to velmi ovlivní jejich finanční situaci.