Blog

  • Za chyby se platí, ačkoliv ne vždy

    Za chyby se platí, ačkoliv ne vždy


    S nástupem do zaměstnání vznikají různé povinnosti a také určitá zodpovědnost. Může být člověk sebe opatrnější, někdy se holt dařit nebude. Navíc chybovat je skutečně lidské a tak každému se může něco podařit, co si poté vyžádá nějakou náhradu. Pro takové případy se uzavírá Pojištění odpovědnosti zaměstnance, které se samozřejmě hodně cenově liší. Rozhodující bude nejen pracovní pozice, ale také s čím vlastně daný jedinec pracuje, V podstatě je to pojištění pro zaměstnance, kteří mohou svému zaměstnavateli způsobit jakoukoliv škodu na majetku, zdraví nebo i finanční újmu. Nerozlišuje se, zda poškození bylo způsobeno náhodně nedopatřením nebo snad i porušením pracovních povinností.
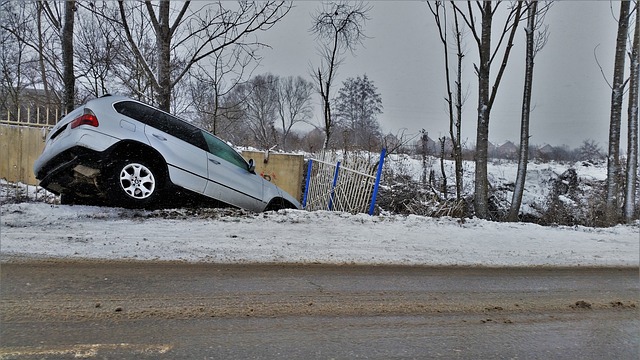
    sjetí auta do příkopu v zimě

    Co si pod takovým problémem vůbec představit?

     Možností, jak způsobit nějakou újmu je skutečně mnoho. Například půjčené služební auto se nabourá nebo se při tankování spletou pohonné hmoty, v kanceláři se polije kávou notebook nebo poškodí nějaký přístroj. Na staveništi zaměstnanec neoznačí nebezpečí a stane se úraz nějaké třetí osobě a příkladů je skutečně více. Nicméně zaměstnavatel je oprávněn žádat po zaměstnanci náhradu škody a to až do výše 4,5 násobku platu a to jen v případě skutečně neúmyslného zavinění. Pojistka na blbost je skvělá ochrana a tak se relativně může stát, že vzniklé škody pojišťovna uhradí v plné výši. To se skutečně za pár stovek ročně vyplatí.
    úklid kanceláře

    Praktické pojištění

    Každá pojišťovna si stanoví své podmínky a je dobré si například vyhledat různé srovnání. Dále i jednotlivé pojistné smlouvy se řídí příslušnými podmínkami, které si stanoví konkrétní pojistitel. Důležité je, aby pojištění odpovídalo pracovní pozici zaměstnance. Přece jenom řidič záchranné služby bude potřebovat vyšší pojistné krytí, než například prodavačka, uklízečka nebo účetní. Toto praktické pojištění je skutečně velkým pomocníkem. Nepojištěným zaměstnancům mohou vzniknout velké komplikace a rozhodně to velmi ovlivní jejich finanční situaci.

  • Za chyby se platí, ačkoliv ne vždy

    Za chyby se platí, ačkoliv ne vždy


    S nástupem do zaměstnání vznikají různé povinnosti a také určitá zodpovědnost. Může být člověk sebe opatrnější, někdy se holt dařit nebude. Navíc chybovat je skutečně lidské a tak každému se může něco podařit, co si poté vyžádá nějakou náhradu. Pro takové případy se uzavírá Pojištění odpovědnosti zaměstnance, které se samozřejmě hodně cenově liší. Rozhodující bude nejen pracovní pozice, ale také s čím vlastně daný jedinec pracuje, V podstatě je to pojištění pro zaměstnance, kteří mohou svému zaměstnavateli způsobit jakoukoliv škodu na majetku, zdraví nebo i finanční újmu. Nerozlišuje se, zda poškození bylo způsobeno náhodně nedopatřením nebo snad i porušením pracovních povinností.

    sjetí auta do příkopu v zimě

    Co si pod takovým problémem vůbec představit?

     Možností, jak způsobit nějakou újmu je skutečně mnoho. Například půjčené služební auto se nabourá nebo se při tankování spletou pohonné hmoty, v kanceláři se polije kávou notebook nebo poškodí nějaký přístroj. Na staveništi zaměstnanec neoznačí nebezpečí a stane se úraz nějaké třetí osobě a příkladů je skutečně více. Nicméně zaměstnavatel je oprávněn žádat po zaměstnanci náhradu škody a to až do výše 4,5 násobku platu a to jen v případě skutečně neúmyslného zavinění. Pojistka na blbost je skvělá ochrana a tak se relativně může stát, že vzniklé škody pojišťovna uhradí v plné výši. To se skutečně za pár stovek ročně vyplatí.

    úklid kanceláře

    Praktické pojištění

    Každá pojišťovna si stanoví své podmínky a je dobré si například vyhledat různé srovnání. Dále i jednotlivé pojistné smlouvy se řídí příslušnými podmínkami, které si stanoví konkrétní pojistitel. Důležité je, aby pojištění odpovídalo pracovní pozici zaměstnance. Přece jenom řidič záchranné služby bude potřebovat vyšší pojistné krytí, než například prodavačka, uklízečka nebo účetní. Toto praktické pojištění je skutečně velkým pomocníkem. Nepojištěným zaměstnancům mohou vzniknout velké komplikace a rozhodně to velmi ovlivní jejich finanční situaci.

  • Za chyby se platí, ačkoliv ne vždy

    Za chyby se platí, ačkoliv ne vždy


    S nástupem do zaměstnání vznikají různé povinnosti a také určitá zodpovědnost. Může být člověk sebe opatrnější, někdy se holt dařit nebude. Navíc chybovat je skutečně lidské a tak každému se může něco podařit, co si poté vyžádá nějakou náhradu. Pro takové případy se uzavírá Pojištění odpovědnosti zaměstnance, které se samozřejmě hodně cenově liší. Rozhodující bude nejen pracovní pozice, ale také s čím vlastně daný jedinec pracuje, V podstatě je to pojištění pro zaměstnance, kteří mohou svému zaměstnavateli způsobit jakoukoliv škodu na majetku, zdraví nebo i finanční újmu. Nerozlišuje se, zda poškození bylo způsobeno náhodně nedopatřením nebo snad i porušením pracovních povinností.

    sjetí auta do příkopu v zimě

    Co si pod takovým problémem vůbec představit?

     Možností, jak způsobit nějakou újmu je skutečně mnoho. Například půjčené služební auto se nabourá nebo se při tankování spletou pohonné hmoty, v kanceláři se polije kávou notebook nebo poškodí nějaký přístroj. Na staveništi zaměstnanec neoznačí nebezpečí a stane se úraz nějaké třetí osobě a příkladů je skutečně více. Nicméně zaměstnavatel je oprávněn žádat po zaměstnanci náhradu škody a to až do výše 4,5 násobku platu a to jen v případě skutečně neúmyslného zavinění. Pojistka na blbost je skvělá ochrana a tak se relativně může stát, že vzniklé škody pojišťovna uhradí v plné výši. To se skutečně za pár stovek ročně vyplatí.

    úklid kanceláře

    Praktické pojištění

    Každá pojišťovna si stanoví své podmínky a je dobré si například vyhledat různé srovnání. Dále i jednotlivé pojistné smlouvy se řídí příslušnými podmínkami, které si stanoví konkrétní pojistitel. Důležité je, aby pojištění odpovídalo pracovní pozici zaměstnance. Přece jenom řidič záchranné služby bude potřebovat vyšší pojistné krytí, než například prodavačka, uklízečka nebo účetní. Toto praktické pojištění je skutečně velkým pomocníkem. Nepojištěným zaměstnancům mohou vzniknout velké komplikace a rozhodně to velmi ovlivní jejich finanční situaci.

  • Za chyby se platí, ačkoliv ne vždy

    Za chyby se platí, ačkoliv ne vždy


    S nástupem do zaměstnání vznikají různé povinnosti a také určitá zodpovědnost. Může být člověk sebe opatrnější, někdy se holt dařit nebude. Navíc chybovat je skutečně lidské a tak každému se může něco podařit, co si poté vyžádá nějakou náhradu. Pro takové případy se uzavírá Pojištění odpovědnosti zaměstnance, které se samozřejmě hodně cenově liší. Rozhodující bude nejen pracovní pozice, ale také s čím vlastně daný jedinec pracuje, V podstatě je to pojištění pro zaměstnance, kteří mohou svému zaměstnavateli způsobit jakoukoliv škodu na majetku, zdraví nebo i finanční újmu. Nerozlišuje se, zda poškození bylo způsobeno náhodně nedopatřením nebo snad i porušením pracovních povinností.

    sjetí auta do příkopu v zimě

    Co si pod takovým problémem vůbec představit?

     Možností, jak způsobit nějakou újmu je skutečně mnoho. Například půjčené služební auto se nabourá nebo se při tankování spletou pohonné hmoty, v kanceláři se polije kávou notebook nebo poškodí nějaký přístroj. Na staveništi zaměstnanec neoznačí nebezpečí a stane se úraz nějaké třetí osobě a příkladů je skutečně více. Nicméně zaměstnavatel je oprávněn žádat po zaměstnanci náhradu škody a to až do výše 4,5 násobku platu a to jen v případě skutečně neúmyslného zavinění. Pojistka na blbost je skvělá ochrana a tak se relativně může stát, že vzniklé škody pojišťovna uhradí v plné výši. To se skutečně za pár stovek ročně vyplatí.

    úklid kanceláře

    Praktické pojištění

    Každá pojišťovna si stanoví své podmínky a je dobré si například vyhledat různé srovnání. Dále i jednotlivé pojistné smlouvy se řídí příslušnými podmínkami, které si stanoví konkrétní pojistitel. Důležité je, aby pojištění odpovídalo pracovní pozici zaměstnance. Přece jenom řidič záchranné služby bude potřebovat vyšší pojistné krytí, než například prodavačka, uklízečka nebo účetní. Toto praktické pojištění je skutečně velkým pomocníkem. Nepojištěným zaměstnancům mohou vzniknout velké komplikace a rozhodně to velmi ovlivní jejich finanční situaci.

  • Za chyby se platí, ačkoliv ne vždy

    Za chyby se platí, ačkoliv ne vždy


    S nástupem do zaměstnání vznikají různé povinnosti a také určitá zodpovědnost. Může být člověk sebe opatrnější, někdy se holt dařit nebude. Navíc chybovat je skutečně lidské a tak každému se může něco podařit, co si poté vyžádá nějakou náhradu. Pro takové případy se uzavírá Pojištění odpovědnosti zaměstnance, které se samozřejmě hodně cenově liší. Rozhodující bude nejen pracovní pozice, ale také s čím vlastně daný jedinec pracuje, V podstatě je to pojištění pro zaměstnance, kteří mohou svému zaměstnavateli způsobit jakoukoliv škodu na majetku, zdraví nebo i finanční újmu. Nerozlišuje se, zda poškození bylo způsobeno náhodně nedopatřením nebo snad i porušením pracovních povinností.

    sjetí auta do příkopu v zimě

    Co si pod takovým problémem vůbec představit?

     Možností, jak způsobit nějakou újmu je skutečně mnoho. Například půjčené služební auto se nabourá nebo se při tankování spletou pohonné hmoty, v kanceláři se polije kávou notebook nebo poškodí nějaký přístroj. Na staveništi zaměstnanec neoznačí nebezpečí a stane se úraz nějaké třetí osobě a příkladů je skutečně více. Nicméně zaměstnavatel je oprávněn žádat po zaměstnanci náhradu škody a to až do výše 4,5 násobku platu a to jen v případě skutečně neúmyslného zavinění. Pojistka na blbost je skvělá ochrana a tak se relativně může stát, že vzniklé škody pojišťovna uhradí v plné výši. To se skutečně za pár stovek ročně vyplatí.

    úklid kanceláře

    Praktické pojištění

    Každá pojišťovna si stanoví své podmínky a je dobré si například vyhledat různé srovnání. Dále i jednotlivé pojistné smlouvy se řídí příslušnými podmínkami, které si stanoví konkrétní pojistitel. Důležité je, aby pojištění odpovídalo pracovní pozici zaměstnance. Přece jenom řidič záchranné služby bude potřebovat vyšší pojistné krytí, než například prodavačka, uklízečka nebo účetní. Toto praktické pojištění je skutečně velkým pomocníkem. Nepojištěným zaměstnancům mohou vzniknout velké komplikace a rozhodně to velmi ovlivní jejich finanční situaci.

  • Za chyby se platí, ačkoliv ne vždy

    Za chyby se platí, ačkoliv ne vždy


    S nástupem do zaměstnání vznikají různé povinnosti a také určitá zodpovědnost. Může být člověk sebe opatrnější, někdy se holt dařit nebude. Navíc chybovat je skutečně lidské a tak každému se může něco podařit, co si poté vyžádá nějakou náhradu. Pro takové případy se uzavírá Pojištění odpovědnosti zaměstnance, které se samozřejmě hodně cenově liší. Rozhodující bude nejen pracovní pozice, ale také s čím vlastně daný jedinec pracuje, V podstatě je to pojištění pro zaměstnance, kteří mohou svému zaměstnavateli způsobit jakoukoliv škodu na majetku, zdraví nebo i finanční újmu. Nerozlišuje se, zda poškození bylo způsobeno náhodně nedopatřením nebo snad i porušením pracovních povinností.

    sjetí auta do příkopu v zimě

    Co si pod takovým problémem vůbec představit?

     Možností, jak způsobit nějakou újmu je skutečně mnoho. Například půjčené služební auto se nabourá nebo se při tankování spletou pohonné hmoty, v kanceláři se polije kávou notebook nebo poškodí nějaký přístroj. Na staveništi zaměstnanec neoznačí nebezpečí a stane se úraz nějaké třetí osobě a příkladů je skutečně více. Nicméně zaměstnavatel je oprávněn žádat po zaměstnanci náhradu škody a to až do výše 4,5 násobku platu a to jen v případě skutečně neúmyslného zavinění. Pojistka na blbost je skvělá ochrana a tak se relativně může stát, že vzniklé škody pojišťovna uhradí v plné výši. To se skutečně za pár stovek ročně vyplatí.

    úklid kanceláře

    Praktické pojištění

    Každá pojišťovna si stanoví své podmínky a je dobré si například vyhledat různé srovnání. Dále i jednotlivé pojistné smlouvy se řídí příslušnými podmínkami, které si stanoví konkrétní pojistitel. Důležité je, aby pojištění odpovídalo pracovní pozici zaměstnance. Přece jenom řidič záchranné služby bude potřebovat vyšší pojistné krytí, než například prodavačka, uklízečka nebo účetní. Toto praktické pojištění je skutečně velkým pomocníkem. Nepojištěným zaměstnancům mohou vzniknout velké komplikace a rozhodně to velmi ovlivní jejich finanční situaci.

  • Za chyby se platí, ačkoliv ne vždy

    Za chyby se platí, ačkoliv ne vždy


    S nástupem do zaměstnání vznikají různé povinnosti a také určitá zodpovědnost. Může být člověk sebe opatrnější, někdy se holt dařit nebude. Navíc chybovat je skutečně lidské a tak každému se může něco podařit, co si poté vyžádá nějakou náhradu. Pro takové případy se uzavírá Pojištění odpovědnosti zaměstnance, které se samozřejmě hodně cenově liší. Rozhodující bude nejen pracovní pozice, ale také s čím vlastně daný jedinec pracuje, V podstatě je to pojištění pro zaměstnance, kteří mohou svému zaměstnavateli způsobit jakoukoliv škodu na majetku, zdraví nebo i finanční újmu. Nerozlišuje se, zda poškození bylo způsobeno náhodně nedopatřením nebo snad i porušením pracovních povinností.

    sjetí auta do příkopu v zimě

    Co si pod takovým problémem vůbec představit?

     Možností, jak způsobit nějakou újmu je skutečně mnoho. Například půjčené služební auto se nabourá nebo se při tankování spletou pohonné hmoty, v kanceláři se polije kávou notebook nebo poškodí nějaký přístroj. Na staveništi zaměstnanec neoznačí nebezpečí a stane se úraz nějaké třetí osobě a příkladů je skutečně více. Nicméně zaměstnavatel je oprávněn žádat po zaměstnanci náhradu škody a to až do výše 4,5 násobku platu a to jen v případě skutečně neúmyslného zavinění. Pojistka na blbost je skvělá ochrana a tak se relativně může stát, že vzniklé škody pojišťovna uhradí v plné výši. To se skutečně za pár stovek ročně vyplatí.

    úklid kanceláře

    Praktické pojištění

    Každá pojišťovna si stanoví své podmínky a je dobré si například vyhledat různé srovnání. Dále i jednotlivé pojistné smlouvy se řídí příslušnými podmínkami, které si stanoví konkrétní pojistitel. Důležité je, aby pojištění odpovídalo pracovní pozici zaměstnance. Přece jenom řidič záchranné služby bude potřebovat vyšší pojistné krytí, než například prodavačka, uklízečka nebo účetní. Toto praktické pojištění je skutečně velkým pomocníkem. Nepojištěným zaměstnancům mohou vzniknout velké komplikace a rozhodně to velmi ovlivní jejich finanční situaci.

  • Za chyby se platí, ačkoliv ne vždy

    Za chyby se platí, ačkoliv ne vždy


    S nástupem do zaměstnání vznikají různé povinnosti a také určitá zodpovědnost. Může být člověk sebe opatrnější, někdy se holt dařit nebude. Navíc chybovat je skutečně lidské a tak každému se může něco podařit, co si poté vyžádá nějakou náhradu. Pro takové případy se uzavírá Pojištění odpovědnosti zaměstnance, které se samozřejmě hodně cenově liší. Rozhodující bude nejen pracovní pozice, ale také s čím vlastně daný jedinec pracuje, V podstatě je to pojištění pro zaměstnance, kteří mohou svému zaměstnavateli způsobit jakoukoliv škodu na majetku, zdraví nebo i finanční újmu. Nerozlišuje se, zda poškození bylo způsobeno náhodně nedopatřením nebo snad i porušením pracovních povinností.

    sjetí auta do příkopu v zimě

    Co si pod takovým problémem vůbec představit?

     Možností, jak způsobit nějakou újmu je skutečně mnoho. Například půjčené služební auto se nabourá nebo se při tankování spletou pohonné hmoty, v kanceláři se polije kávou notebook nebo poškodí nějaký přístroj. Na staveništi zaměstnanec neoznačí nebezpečí a stane se úraz nějaké třetí osobě a příkladů je skutečně více. Nicméně zaměstnavatel je oprávněn žádat po zaměstnanci náhradu škody a to až do výše 4,5 násobku platu a to jen v případě skutečně neúmyslného zavinění. Pojistka na blbost je skvělá ochrana a tak se relativně může stát, že vzniklé škody pojišťovna uhradí v plné výši. To se skutečně za pár stovek ročně vyplatí.

    úklid kanceláře

    Praktické pojištění

    Každá pojišťovna si stanoví své podmínky a je dobré si například vyhledat různé srovnání. Dále i jednotlivé pojistné smlouvy se řídí příslušnými podmínkami, které si stanoví konkrétní pojistitel. Důležité je, aby pojištění odpovídalo pracovní pozici zaměstnance. Přece jenom řidič záchranné služby bude potřebovat vyšší pojistné krytí, než například prodavačka, uklízečka nebo účetní. Toto praktické pojištění je skutečně velkým pomocníkem. Nepojištěným zaměstnancům mohou vzniknout velké komplikace a rozhodně to velmi ovlivní jejich finanční situaci.

  • Pojistka se může hodit

    Pojistka se může hodit


    Lidé nemohou strávit celý svůj život v naprosté nehybnosti, nemohou ho proležet na měkké posteli, v níž na ně nemůže nic spadnout a kam za nimi nikdo a nic potenciálně nebezpečného nemůže, a navíc dejme tomu preventivně zabaleni do bublinkové fólie. Každý musí vést svůj běžný život. A i ten zdánlivě nejbezpečnější životní styl přináší určitá rizika.

    záchranný kruh

    Nikdo se zkrátka nevyhne vystavení se tomu, co mu může nějak uškodit. Někdy se dostane do rizikových situací jenom vzácně, jindy je ohrožen pomalu na každém kroku, ale nebezpečí tu vždycky je. A někdy si tak kdokoliv z nás uškodí vlastní neopatrností, a někdy ho mohou poškodit i záležitosti, které nelze lidskými silami odvrátit.
    Každá vzniklá škoda je nepříjemná. A to bez ohledu na to, vznikla-li dejme tomu na životě, na zdraví, na majetku či na čemkoliv jiném. Všechno má v lidském životě svůj význam a svou hodnotu a každá újma tak zabolí, ať už v přeneseném nebo nepřeneseném smyslu toho slova.
    A proto je nejednou rozumné se pojistit. Protože dojde-li k poškození pojištěné osoby, je tu potěšující aspoň to, že člověk dostane za tuto újmu určitou satisfakci. Peníze sice také nejsou všechno, ale přece jenom pomohou odstranit vzniklé obtíže nebo aspoň potěší.

    pojištění majetku

    Ovšem je nasnadě, že se lidé nemají pojišťovat ve všech případech a na všechno. Jednak by si to nikdo nemohl po finanční stránce dovolit, jednak by to ale také bylo zbytečné. Protože pojišťovat se pro případ záplav ve chvíli, kdy máme nemovitost na tom nejvyšším kopci široko daleko, kam hladina vody nikdy nedosáhne, je stejně naivní jako pořízení si pojištění vozidla, které vůbec nevlastníme. A podobných tu více a tu méně naivních příkladů by se našlo dost a dost.
    Prostě je záhodno pojistit se jen proti tomu, co nás skutečně ohrožuje a co nám může uškodit. Ale určitě se taková pojistka vyplatí. Protože jeden niky neví, co by se mohlo stát.

  • Pojistka se může hodit

    Pojistka se může hodit


    Lidé nemohou strávit celý svůj život v naprosté nehybnosti, nemohou ho proležet na měkké posteli, v níž na ně nemůže nic spadnout a kam za nimi nikdo a nic potenciálně nebezpečného nemůže, a navíc dejme tomu preventivně zabaleni do bublinkové fólie. Každý musí vést svůj běžný život. A i ten zdánlivě nejbezpečnější životní styl přináší určitá rizika.

    záchranný kruh

    Nikdo se zkrátka nevyhne vystavení se tomu, co mu může nějak uškodit. Někdy se dostane do rizikových situací jenom vzácně, jindy je ohrožen pomalu na každém kroku, ale nebezpečí tu vždycky je. A někdy si tak kdokoliv z nás uškodí vlastní neopatrností, a někdy ho mohou poškodit i záležitosti, které nelze lidskými silami odvrátit.
    Každá vzniklá škoda je nepříjemná. A to bez ohledu na to, vznikla-li dejme tomu na životě, na zdraví, na majetku či na čemkoliv jiném. Všechno má v lidském životě svůj význam a svou hodnotu a každá újma tak zabolí, ať už v přeneseném nebo nepřeneseném smyslu toho slova.
    A proto je nejednou rozumné se pojistit. Protože dojde-li k poškození pojištěné osoby, je tu potěšující aspoň to, že člověk dostane za tuto újmu určitou satisfakci. Peníze sice také nejsou všechno, ale přece jenom pomohou odstranit vzniklé obtíže nebo aspoň potěší.

    pojištění majetku

    Ovšem je nasnadě, že se lidé nemají pojišťovat ve všech případech a na všechno. Jednak by si to nikdo nemohl po finanční stránce dovolit, jednak by to ale také bylo zbytečné. Protože pojišťovat se pro případ záplav ve chvíli, kdy máme nemovitost na tom nejvyšším kopci široko daleko, kam hladina vody nikdy nedosáhne, je stejně naivní jako pořízení si pojištění vozidla, které vůbec nevlastníme. A podobných tu více a tu méně naivních příkladů by se našlo dost a dost.
    Prostě je záhodno pojistit se jen proti tomu, co nás skutečně ohrožuje a co nám může uškodit. Ale určitě se taková pojistka vyplatí. Protože jeden niky neví, co by se mohlo stát.